- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
Revolusi Bahan Di Sebalik Telefon Lipat "Pertempuran Tiga Hala": Bagaimana Plastik Kejuruteraan Menyokong Inovasi Peranti Berskala Trilion
Dari 7 hingga 10 September 2026, Huawei, Xiaomi dan Apple secara berturut-turut melancarkan produk perdana boleh lipat baharu dalam masa 72 jam—telefon lipatan tiga generasi kedua Huawei, Mate XT 2 generasi kedua, "lipat tengah" 18 Lipatan, dan telefon boleh lipat pertama Apple, iPhone Duo. Pelancaran berturut-turut oleh tiga gergasi itu memberi isyarat bahawa telefon boleh lipat secara rasmi telah beralih daripada "kategori kebaharuan" kepada medan pertempuran teras dalam pasaran mewah.
Untuk industri import plastik kejuruteraan, perlumbaan peranti ini menghantar isyarat yang jelas: permintaan untuk plastik kejuruteraan berprestasi tinggi dalam telefon boleh lipat berubah daripada "pilihan" kepada "mesti ada."
Pelan Hala Tuju Bahan Tiga Telefon Utama
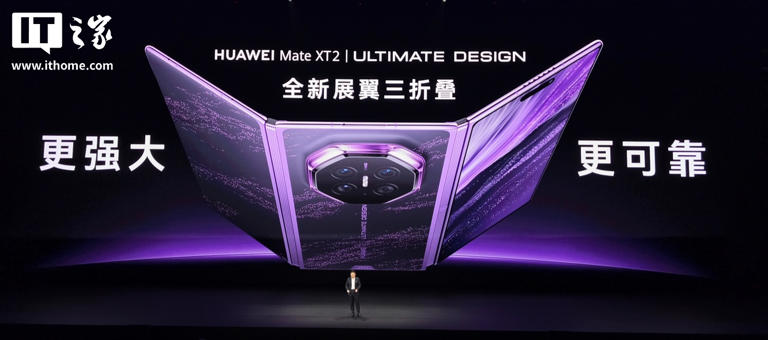
Huawei Mate XT 2 mengambil pendekatan yang paling agresif terhadap bahan. Skrin dalamannya menggunakan susunan komposit berbilang lapisan yang sangat lasak, termasuk kaca UTG ultra-besar 322 cm², lapisan penampan keluli berkekuatan tinggi ultra nipis gred aeroangkasa 20 µm, dan lapisan sokongan gentian karbon, meningkatkan rintangan hentaman sebanyak 200% berbanding generasi sebelumnya. Untuk engsel, sistem engsel Tiangong generasi kedua menggunakan aci utama lima-arka-lengan yang diperbuat daripada keluli khas dengan kekuatan tegangan 2,400 MPa, peningkatan ketara daripada 1,900 MPa pada generasi sebelumnya.
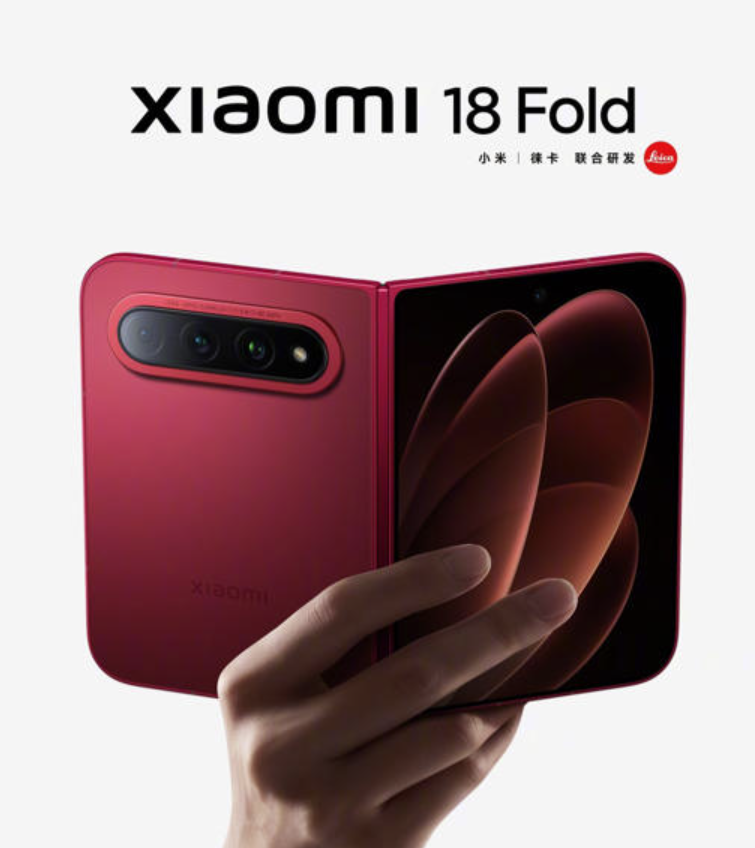
Xiaomi 18 Fold secara inovatif menggunakan kaca ultra-nipis UTG dua lapisan yang dipasangkan dengan bahan penebat fleksibel organik, dan lapisan sentuhannya telah dinaik taraf sepenuhnya kepada bahan fleksibel organik, meningkatkan ketahanan terhadap hentaman objek tajam sebanyak 258% berbanding generasi sebelumnya. Penggunaan "bahan penebat fleksibel organik" adalah contoh tipikal plastik kejuruteraan dalam modul sentuhan boleh lipat. Bingkai pertengahan menggunakan aloi aluminium 7 siri, mengimbangi reka bentuk ringan dan kekuatan struktur.
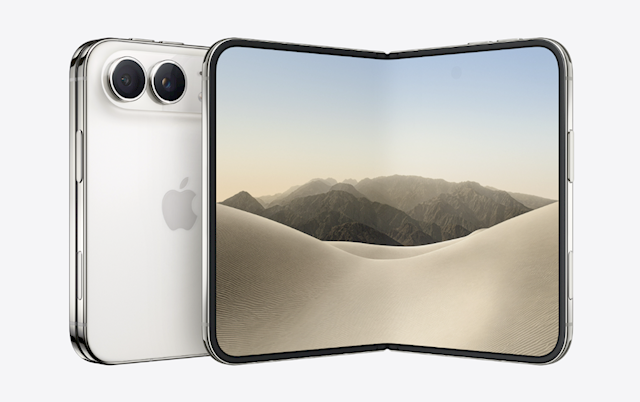
iPhone Duo Apple telah membuat penyesuaian mendalam dalam bahan polimer. Skrin dalamannya menggunakan lapisan penutup polimer tersuai dengan ketegaran dipertingkatkan sehingga 40% berbanding dengan bahan industri lain. Engsel dipasang dengan ketepatan daripada lebih daripada 100 komponen mikro dan plat sokongan gentian karbon. Kemasukan Apple bermakna rantaian bekalan boleh lipat akan menyaksikan pertumbuhan berskala lebih besar dalam permintaan plastik kejuruteraan.
Aplikasi Teras Kejuruteraan Plastik dalam Boleh Lipat
Permintaan bahan untuk telefon boleh lipat sedang membentuk semula struktur produk plastik kejuruteraan. Kategori berikut amat kritikal:
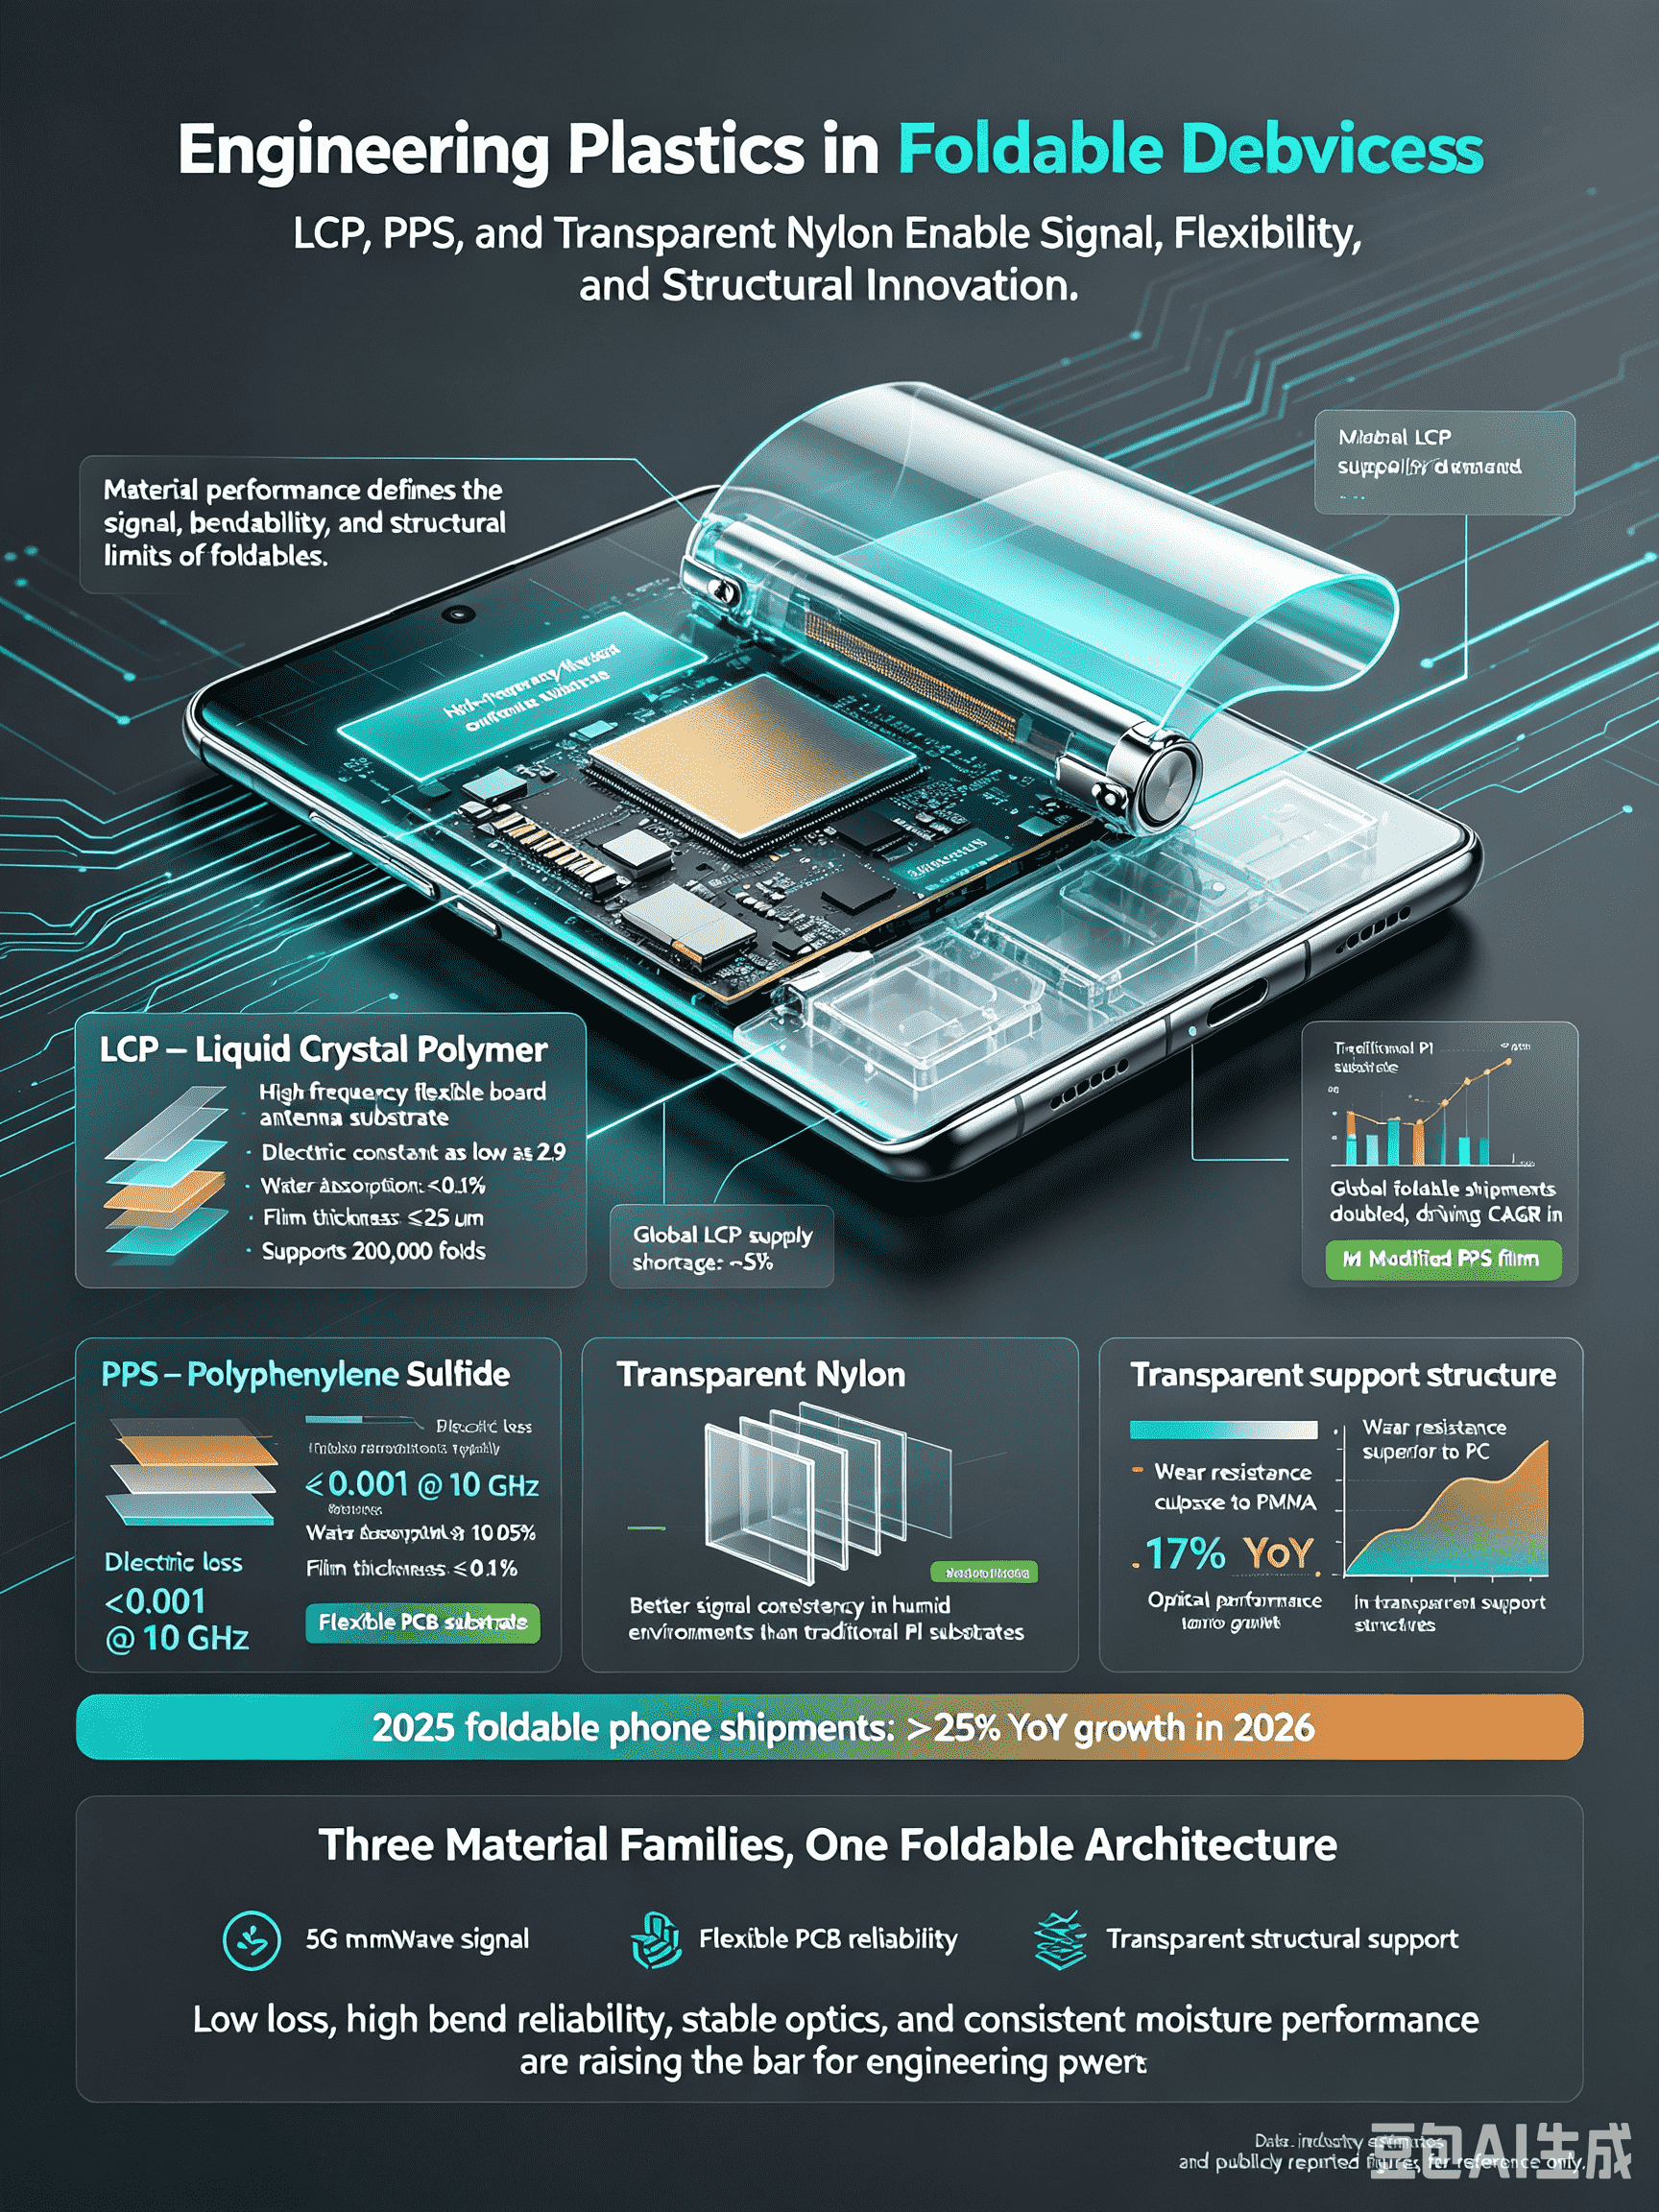
LCP (polimer kristal cecair) ialah substrat pilihan untuk antena papan fleksibel frekuensi tinggi dalam boleh dilipat. Dengan pemalar dielektrik serendah 2.9, kehilangan dielektrik hanya 0.002–0.004 pada 10 GHz, dan penyerapan air kurang daripada 0.1%, ia telah menjadi bahan utama untuk penghantaran isyarat 5G mmWave. Data industri menunjukkan bahawa ketebalan filem LCP mestilah ≤25 µm untuk memenuhi keperluan 200,000 lipatan, dan penggandaan penghantaran telefon boleh lipat pada tahun 2025 telah mendorong CAGR 30% dalam permintaan filem LCP. Pada masa ini, bekalan LCP global mengalami kekurangan kira-kira 5% disebabkan oleh permintaan yang meningkat daripada aplikasi elektronik mewah.
PPS (polyphenylene sulfide) berkembang daripada aplikasi industri tradisional kepada substrat elektronik yang fleksibel. Filem PPS pemanjangan tinggi yang diubah suai kini boleh digunakan sebagai substrat papan litar bercetak yang fleksibel, dengan kehilangan dielektrik pada 10 GHz serendah di bawah 0.001 dan penyerapan air biasanya di bawah 0.05%, memberikan konsistensi isyarat yang jauh lebih baik dalam persekitaran lembap berbanding substrat PI tradisional.
Nilon lutsinar juga berkembang pesat dalam komponen struktur boleh dilipat. Penghantaran telefon boleh lipat global pada tahun 2026 meningkat lebih daripada 25% tahun ke tahun. Dengan rintangan haus yang lebih baik daripada PC dan prestasi optik hampir dengan PMMA, nilon lutsinar menyaksikan peningkatan 17% tahun ke tahun dalam penggunaan dalam struktur sokongan telus.
Filem PI (polyimide) terus memegang kedudukan teras dalam paparan fleksibel. Saiz pasaran globalnya mencecah AS$2.24 bilion pada 2025, dan kadar penembusan filem PI tidak berwarna dalam penutup telefon boleh lipat telah melebihi 17%.
Data Pasaran dan Implikasi Perdagangan
Daripada perspektif data makro, pasaran plastik kejuruteraan berprestasi tinggi global melebihi AS$98 bilion pada 2026, dengan LCP, PPS dan nilon khusus bersama-sama menyumbang 47% daripada jumlah bekalan. Di pasaran Asia, sektor elektrik dan elektronik masih bergantung kepada import untuk 30%–35% resin berprestasi tinggi seperti LCP dan PPS, yang kebanyakannya diperoleh dari Jepun, Korea Selatan dan Jerman.
Perlu diingat bahawa pusat graviti dalam rantaian nilai sedang beralih ke hiliran kepada pembuatan ketepatan. Pertumbuhan volum perdagangan rentas sempadan bagi plastik kejuruteraan bentuk primer semakin perlahan, manakala skala perdagangan antarabangsa bagi produk bernilai tambah tinggi dan berfungsi dijangka berkembang sebanyak 9.7%. Ini bermakna pembekal yang mampu menyediakan penyelesaian bahan tersuai berprestasi tinggi akan menduduki kedudukan yang lebih baik dalam landskap perdagangan masa hadapan.
Kesimpulan
"Pertempuran tiga hala" dalam telefon boleh lipat bukan sahaja persaingan antara jenama peranti tetapi juga perang kedudukan dalam rantaian bekalan bahan huluan. Memandangkan faktor bentuk baharu seperti lipatan tiga kali ganda dan lipatan pertengahan terus muncul, senario aplikasi untuk plastik kejuruteraan seperti LCP, PPS, nilon lutsinar dan PI akan terus berkembang. Bagi syarikat perdagangan import plastik kejuruteraan, mendapatkan permulaan awal dalam pensijilan rantaian bekalan boleh lipat dan membina perkongsian yang stabil dengan pengeluar resin mewah di Jepun dan Korea Selatan akan menjadi kunci untuk meraih dividen pusingan inovasi peranti ini.